

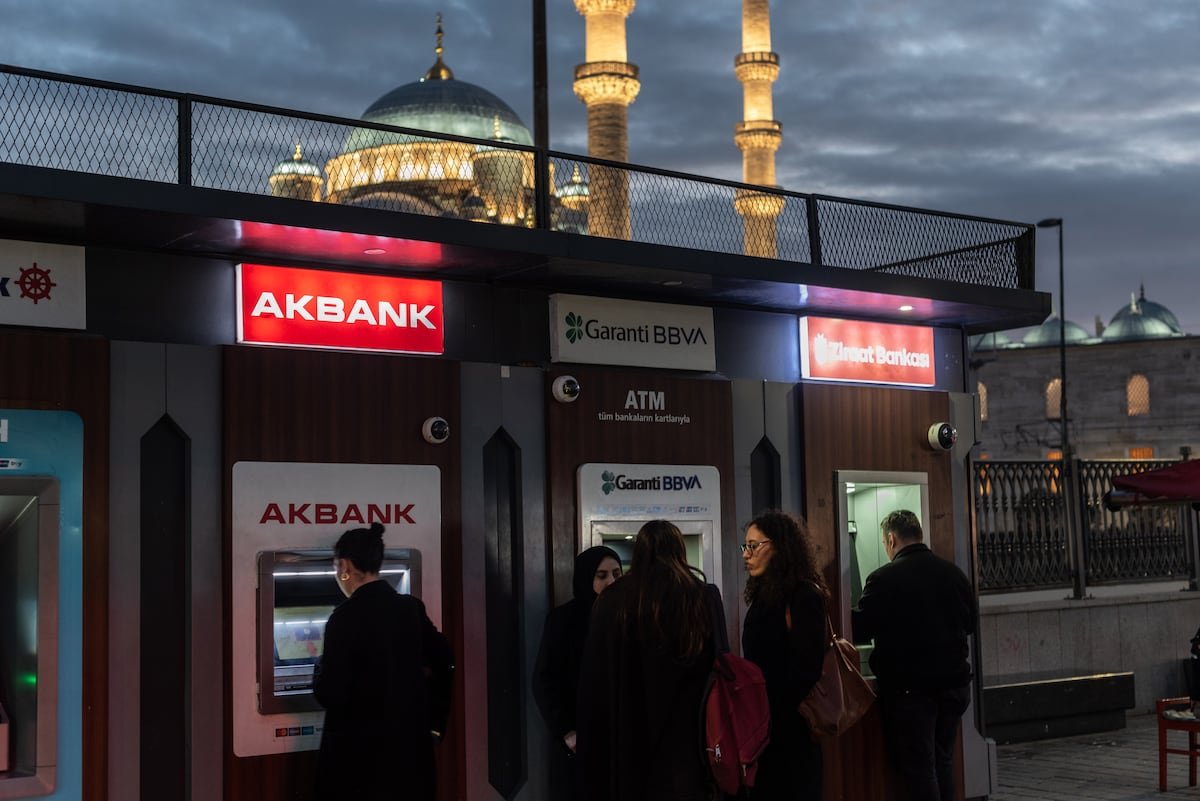
Sus sucursales se han multiplicado en los últimos años, especialmente en las capitales de provincia del interior de Turquía, donde ocupan los puestos de honor de las principales avenidas. Sus lustrosos y modernos escaparates prometen hacer realidad los sueños de sus clientes: adquirir una casa, un automóvil o una tienda “sin necesidad de créditos” o “sin pagar intereses”. Son las Empresas de Financiación mediante Ahorro (TFS, en turco), una suerte de cajas de ahorro islámicas basadas en los principios de las finanzas islámicas, como el rechazo a los intereses —aunque esto, como mucho en las finanzas islámicas, tiene truco— y la mutualización del riesgo: un grupo de ahorradores aporta cuotas mensuales a un fondo común y, por turnos o por sorteo, cada miembro recibe el capital solicitado para adquirir la propiedad elegida.
Algunas, como Eminevim o Fuzul, se han convertido en grandes grupos empresariales. Comenzaron su existencia como sociedades de ahorro colectivo creadas durante los años noventa por empresarios del entorno del islamismo político deseosos de financiarse fuera de unos bancos controlados por la —entonces dominante— élite laica del país. Otras quebraron o fueron liquidadas, pues operaban en un vacío legal. Su historia cambió en 2021, cuando el Gobierno del conservador Recep Tayyip Erdogan endureció los requisitos de solvencia, profesionalizándolas y poniéndolas bajo el control de la Agencia de Regulación y Supervisión Bancaria. Pero sobre todo, su verdadera explosión se ha dado desde que, en 2023, Mehmet Simsek fue nombrado ministro de Finanzas con el mandato de reducir una tasa de inflación que había llegado a superar el 100% interanual. Aplicó el manual más ortodoxo e instó al Banco Central a elevar el precio del dinero, lo que ha supuesto que los bancos restrinjan los créditos y eleven los intereses de sus préstamos hipotecarios por encima del 40% anual (la inflación sigue sin bajar del 30%). “Debido a las medidas de macroprudencia financiera, se ha hecho muy difícil acceder a créditos bancarios. Aunque, al inicio, las TFS se dirigían a personas de bajos ingresos, ahora les interesan a trabajadores de cuello blanco e incluso a gente de ingresos altos que no puede acceder a créditos bancarios”, explica Ahmet Büyükduman, analista financiero.
Una comisión fija por adelantado
Frente a los elevados intereses que demandan los bancos —y que implican que se termine pagando casi cuatro veces el capital inicial en préstamos a diez años—, las TFS cobran una comisión fija por adelantado, equivalente a entre el 7% y el 10% del capital solicitado. La pega es que solo se puede acceder a la casa, el automóvil o el negocio que se va a adquirir cuando se ha aportado al fondo el 45% de su valor, lo cual puede ocurrir pronto —si se adelanta parte del capital o se eligen cuotas de pago mensuales elevadas— o tardar varios años. La TFS, luego, hipoteca el bien hasta que el cliente ha terminado de pagar los plazos, pero entretanto puede hacer uso de él. Otro de los problemas es la protección de los ahorros contra la inflación galopante, ya que la cantidad solicitada por un cliente al inicio del programa puede haberse convertido en insignificante cuando llega a ejecutarla. Así que las TFS han tenido que establecer programas de inversión de estos ahorros en oro, bonos del Estado acordes con las finanzas islámicas (sukuk) o fondos.
De los apenas 370.000 usuarios que las TFS tenían hace tres años en Turquía se ha pasado a más de 1,5 millones en la actualidad, y su tamaño en activos se ha multiplicado por diez hasta superar los 9.000 millones de euros. Aun así, apenas suponen una fracción de la banca tradicional, y es que muchos turcos mantienen cierta suspicacia: por el carácter islámico de este sistema y porque algunos lo acusan de ser un esquema piramidal, debido a la necesidad de que lleguen nuevos ahorradores para mantenerse. Pero Büyükduman atribuye estas críticas a falta de información: “También los bancos pueden quebrar si los depositantes se retiran”. Para este experto, lo más importante es que estas entidades “promueven el ahorro antes de ofrecer un préstamo” y permiten a personas que trabajan en sectores informales acceder a financiación.
Puede consultar aquí las últimas cartas de esta sección.