

Tras dos jornadas en punta, el riesgo país superó la barrera de los 1.000 puntos básicos (p.b.) el viernes y cerró en 1.070. Subió 14,9% el viernes y 9,8% el jueves, toda una escalada. Los analistas coinciden en que los inversores están castigando a todos los mercados emergentes, pero, como muchas otras veces, Argentina se lleva la peor parte. El exceso de confianza en el modelo económico y en la reelección del presidente Milei empezó a tambalear. A la hora de deshacerse de papeles poco seguros, estos inversores globales empiezan por Argentina. En el país, además, el mercado es pequeño, sin otros compradores que aprovechen la caída en el precio de los bonos para comprar y contener así las cotizaciones.
Pero no sólo el riesgo país mostró la volatilidad e incertidumbre que pueden irrumpir abruptamente en el mercado de deuda argentino, también el dólar Contado con Liquidación (CCL) subió con fuerza esta semana, para cerrar en 1.799 pesos. Este es el tipo de cambio que pagan las empresas para dolarizar sus ganancias, comprando un título que pueden liquidar directamente en una cuenta en el exterior. El salto respondió a una mayor “demanda por cobertura”: las empresas salieron a resguardarse ante la sospecha de que a Javier Milei le costará sostener la paridad sin devaluar. De cara a un año electoral, el “viento de cola” del superávit comercial récord empezará a tensionarse con una creciente demanda de dólares en el mercado local.
“La suba del CCL acompañó también una aceleración del dólar oficial, que cerró cerca de los 1.600 pesos y que convalida esas expectativas”, afirmó Federico Filippini, Head de Research y Estrategia de Adcap. Asimismo, explicó que el Gobierno, a través de las licitaciones de deuda en pesos, trata de convalidar esa demanda por cobertura: ofrece bonos que ajustan contra el tipo de cambio, con la tasa de interés, con la inflación, etc., aunque ninguno ofrece resguardo si el dólar financiero se despega del oficial. Sin una mayor oferta privada, la única alternativa oficial para frenar el CCL sería intervenir vendiendo títulos como el AL30, un recurso de “manta corta” que consume reservas en medio de las dudas sobre la acumulación de dólares.
Las expectativas detrás de la suba
Para Filippini, en julio, cuando el riesgo país tocó un mínimo de 402 p.b., había un sobreoptimismo en los mercados respecto de las perspectivas económicas y políticas del año próximo. Luego vino una corrección fuerte, que ahora se contagia de una situación global que se profundiza y que suele golpear más a la Argentina. Los inversores extranjeros dudan sobre las elecciones: “eso es lo que más nos preguntan”, afirmó. Según Morgan Stanley, la probabilidad que los precios de los bonos asignan a un escenario adverso después de 2027 pasó de 11-20% a 41-52% en tres meses. Ahora, los mercados están sobrepesimistas y castigan vendiendo los bonos soberanos, lo que reduce su precio y eleva el rendimiento. Según Filippini, al Gobierno le jugaron en contra dos factores: los datos económicos poco favorables —la actividad y la aceleración inflacionaria, entre otros— y haber adelantado la discusión electoral, que amplió la incertidumbre sobre un horizonte todavía lejano.
El riesgo país más que se duplicó en apenas cuatro meses, y desde la consultora Criteria atribuyeron el aumento en un 70% a factores locales y en un 30% al contexto internacional. En el componente idiosincrático, las dudas se concentran en el recambio presidencial. Para Flavio Castro, Estratega de inversiones de Criteria, una señal clara aparece en la deuda soberana: “hace apenas unos días, los bonos que vencen antes del recambio rendían entre 2% y 4% en dólares, mientras que los posteriores ofrecían entre 14% y 17%, y esa brecha se amplió en las últimas jornadas”. Como una profecía autocumplida, exagerar la polarización política terminó afectando la reputación del Gobierno: deterioró las expectativas del mercado sobre sus chances de reelección, sobre el pago de los compromisos asumidos y sobre posibles regulaciones que afecten a los negocios financieros.
Cayeron las bolsas del mundo
A esto se suma el efecto global, marcado por una caída abrupta del “apetito de riesgo”. Esta semana se produjo una fuerte caída generalizada de las bolsas internacionales, con pérdidas pronunciadas en Wall Street y los mercados tecnológicos. En este contexto, los inversores se deshacen de los activos “especulativos” y se concentran en títulos financieros más seguros. Esto golpea especialmente a los bonos de los países emergentes, como los latinoamericanos y especialmente los argentinos, marcados por fundamentos económicos más vulnerables y ciclos políticos más polarizados.
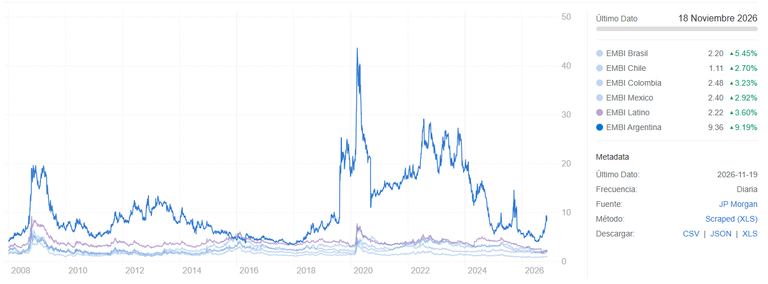
Por esta razón subió el riesgo país en toda la región: con datos al 18 de noviembre el de Brasil trepó 5,5% en una jornada, el de Colombia 3,23%, el de México 2,9% y Chile 2,7%, pero Argentina batió el récord con 9,2%. La volatilidad también responde al perfil de los inversores que operan con estos títulos: capitales globales que suelen tomar posiciones de corto plazo y entrar y salir rápidamente de los mercados, amplificando los movimientos de las cotizaciones. Castro aclara que, en el caso de Argentina, “que no logró hacer una inversión en los mercados internacionales, solo compran nuestros bonos quienes hacen inversiones especulativas de modo que los precios son más volátiles”.
Para Filippini, las correcciones de mercado que vienen ocurriendo, con una caída del S&P 500 en el último mes y medio, responden a tres factores: el cambio político tras las elecciones de Estados Unidos, que sorprendió al mercado y abrió la posibilidad de que se regule a las empresas de inteligencia artificial, motor del crecimiento estadounidense del último año; la asunción de un nuevo presidente de la Reserva Federal; y las expectativas de una suba de tasas, que recortaría aún más las perspectivas de crecimiento. Los especialistas llaman a este comportamiento “flight to quality” (“fuga hacia la calidad”): el mercado desarma las posiciones más riesgosas y se refugia en activos más seguros, como los bonos del Tesoro de Estados Unidos, que además ofrecen hoy un rendimiento más alto.
El agujero de dólares para 2027
¿Al Gobierno le faltan dólares? Es la pregunta del millón, y por eso, a mediados de año, el ministro de Economía, Luis Caputo, presentó el programa financiero para 2027: un diagrama de los fondos que necesita para pagar capital e intereses de la deuda del Tesoro. En sus cálculos, necesidades y fuentes de financiamiento calzaban a la perfección. Las consultoras coinciden en que presentarlo fue un acierto, aun con cifras que no cierran, porque anticipó la discusión y ayudó a alinear las expectativas del mercado. Los números oficiales fueron cuestionados enseguida: con supuestos distintos, varias consultoras respetadas de la city detectaron un “bache” en esta suerte de presupuesto financiero del Tesoro, que estimaron en USD 7.750 millones (Criteria), USD 17.700 millones (Fundación Mediterránea-IERAL), USD 23.300 millones (EcoGo, la consultora de Marina Dal Poggetto) y USD 25.000 millones (LCG).
Hay consenso, entonces, en que las cifras oficiales no cierran, pero también en que el faltante no es preocupante: aun la estimación más exigente “equivale sólo a 4% del PBI, una suma de servicios de deuda totalmente manejable”, sentenciaron desde LCG. En tanto para Adcap, el Gobierno podrá cubrir este “bache” accediendo a nuevas fuentes de financiamiento.
Una economía que también demanda dólares
Como apunta la consultora dirigida por Javier Okseniuk, bajo el concepto de “programa financiero” suelen confundirse dos cosas: el cierre financiero del Tesoro, que es el programa propiamente dicho, y el flujo de dólares de toda la economía, público y privado. Es esta segunda cuenta la que resultará más exigente en 2027. Por el lado de la oferta, las emisiones de deuda en dólares de empresas y gobiernos locales serán menores en un contexto financiero más volátil; por el lado de la demanda, en un año electoral suele crecer la dolarización de carteras. De allí que el mercado le tome el pulso al Gobierno: ¿se sostiene este esquema con la paridad actual o tendrán que devaluar? En 2026, las reservas se apoyaron en un superávit comercial récord, favorecido por precios internacionales en máximos, pero si el conflicto en Medio Oriente desescala, las condiciones podrían cambiar.
El superávit comercial alcanzó los US$ 3.394 millones, el número más alto en 5 meses
Las emisiones de deuda de las empresas a través de obligaciones negociables (ON) ya muestran un retroceso: cayeron cerca de 60% en octubre frente a un septiembre excepcional, según un informe de PwC. Los analistas lo atribuyen, en parte, a factores puntuales: las principales ON las emiten firmas de oil & gas, que salieron al mercado de manera estratégica cuando subió el precio del petróleo y ahora tienen menores necesidades de fondos. Para 2027 igualmente esperan que se emita mucho menos: desde Criteria señalan que, en un clima de mayor incertidumbre, las colocaciones podrían estancarse.
Por el lado de la dolarización de las personas, las cifras hablan por sí solas: en los primeros nueve meses del año compraron en promedio USD 3.378 millones por mes en billetes, una suma comparable al superávit comercial récord de octubre. Para enfrentar esa demanda, el Banco Central compró USD 16.000 millones en lo que va del año, pero sus reservas “siguen en una posición de extrema debilidad”, estimó CP Consultora: según su cálculo, las reservas netas apenas orillan los USD 12.140 millones.
De manera indirecta, la suba del riesgo país también presiona sobre el mercado cambiario, “dependiendo de cuánto se sostenga en el tiempo”, aclara Castro. La razón es que, si al Tesoro le resulta más caro refinanciar su deuda en dólares, tendrá que conseguir más divisas comprándoselas al Central, lo que impactará sobre las reservas y el tipo de cambio.