

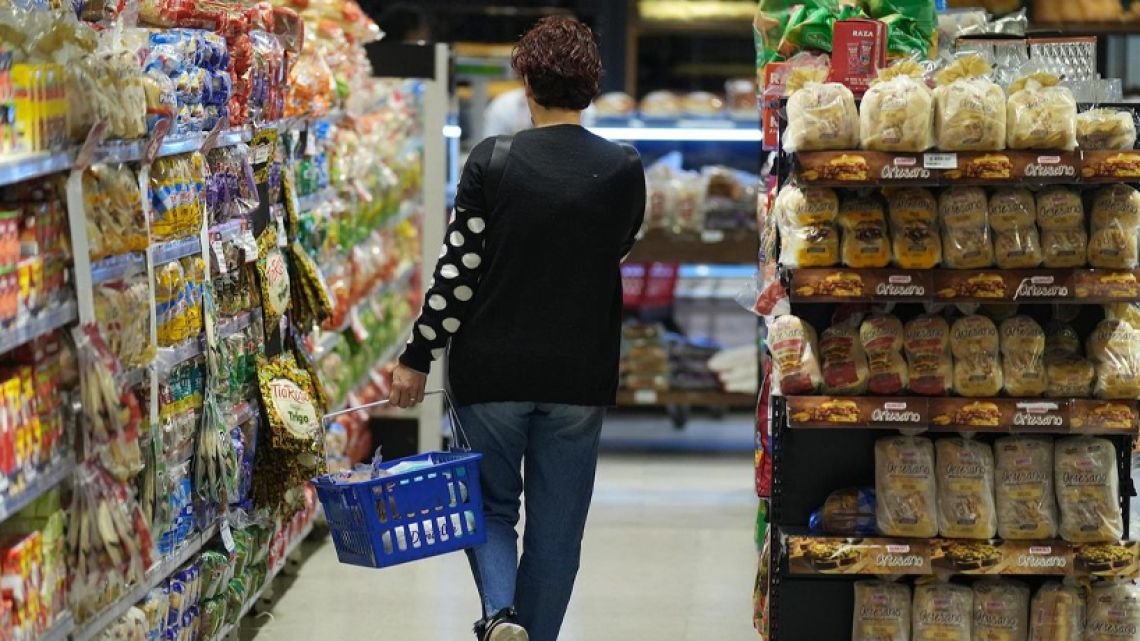
Entre todos los sectores de la economía que están rezagados, el consumo es el que menos chances tiene de recuperarse rápido. Entre una crisis de ingresos con caídas en términos reales y la negativa a políticas de transferencia directa de pesos a los bolsillos, la compra reducida y cuidada de las familias escala a las compañías. Esta asfixia cotidiana, que parece haber llegado para quedarse, no solo vacía los changuitos, sino que reescribe el ADN de los negocios: hoy, la firma que no exporta o no le vende a los deciles de mayor poder adquisitivo, camina por la cornisa.
La estrategia es aplicable sólo a las grandes corporaciones, con espalda para aguantar la baja de la actividad. Una de las principales siderúrgicas del país reportó en los últimos meses caída de ventas del 40% en comparación con 2022. Un número que no levantó cabeza en lo que va del gobierno de Javier Milei, asociado a que sus principales clientes, mayoritariamente del mundo constructor, tuvieron de los peores desempeños entre las distintas ramas industriales.
La expectativa viene de la mano de la quita de los derechos de exportación, una promesa que el ministro de Economía, Luis Caputo, le demoró a la Unión Industrial Argentina (UIA) pero que finalmente meses atrás, se destrabó.. “Sin las retenciones, podemos reencauzar por la vía exportadora y terminar los balances en positivo”, planteó una voz corporativa.
A un paso de la recesión: la industria creció en agosto, pero no logró revertir el desplome de julio
El espejismo macroeconómico y el humor social
El último informe “Social Mood” elaborado por la consultora Moiguer da cuenta de esta realidad fragmentada: la macroeconomía muestra signos de estabilización, pero esa variable no derrama en la economía cotidiana. Pese a un repunte en el PBI, el consumo masivo arrastra casi dos años de contracción. En el humor social, se cristaliza la sensación de que el desarrollo de los grandes motores productivos no alivia la carga de los hogares. “Yo veo cómo Vaca Muerta no para de crecer, pero el gas y la nafta nos salen cada vez más caros”, resumió un participante del estudio.
Sin embargo, en el plano doméstico, la mirada a futuro pierde fuerza como articulador del presente. Las expectativas negativas (41%) ya superan a las positivas (38%), retornando a los niveles de 2023. Esta merma es traccionada principalmente por los segmentos que antes sostenían el optimismo: los jóvenes, cuya expectativa de mejora cayó 17 puntos porcentuales, y el nivel socioeconómico ABC1, que retrocedió 24 puntos.
Estrategias de góndola y la “bolucompra”
En el rubro de los grandes centros de compra la oscilación del consumo viene directo desde el bolsillo de las familias y su capacidad de compra. Así, es que tiene períodos de 30 días. “El principio de mes es muy bueno y a fin de mes cae todo”, señaló un importante supermercadista a PERFIL quien señaló que los clientes miran cada vez más precio y comparan con otras cadenas, y que todos los meses tienen que cambiar las promociones a las que calificó de “agresivas” con tarjetas y billeteras virtuales para mantener el flujo. “A mí me gustaba la inflación porque al mes siguiente podías poner el 50% más caro y vendías”, confesó.
Ante salarios que perdieron un 11% de poder de compra desde 2023 y la imprevisibilidad de los gastos fijos por las tarifas y el transporte, los consumidores repliegan sus decisiones sobre los gastos variables. En un contexto donde 4 de cada 10 hogares se definen como “compensadores” —recortando en lo esencial para sostener algunos consumos de disfrute—, proliferan las “bolucompras”: adquisiciones de bajo costo que habilitan el gasto sin detonar la billetera, indicó el estudio.
Otra fuente planteó que las ventas están en modo “plancha”, con estancamiento, y que como todos los años, la esperanza está puesta en los meses de noviembre y diciembre por el aumento del consumo. “El año pasado fue el salvavidas del año, no por volumen sino por rentabilidad”, explicó.
El mercado se reconfigura en torno a nuevos parámetros de valor. Mientras un salario promedio alcanza para 61 kilos menos de carne que en 2022, el acceso a bienes “dolarizados” como calzado de primera línea mejoró en términos relativos. En consecuencia, se alteran los canales de compra: el 54% de los consumidores frecuenta bazares chinos y se disparó un 641% la importación “puerta a puerta”. Las marcas enfrentan ahora el desafío de competir ya no solo por categoría, sino por el presupuesto global, debiendo justificar funcional y emocionalmente cada peso que el cliente decide gastar.
Un mercado partido en dos
Hacia dentro de las empresas que todos los días están presentes en la mesa de los hogares se vive una realidad muy binaria. Los productos de líneas premium se mantienen con niveles altos de compra, apuntando cada vez más a segmentos de nicho y tendencias. Por ejemplo: en el sector de las bebidas alcohólicas resaltan el boom de las cervezas y vinos sin alcohol; en el de los lácteos, yogures con extra proteína o leches calcificadas.
“Es lo que está sosteniendo la rentabilidad, mientras que los artículos de canasta básica se venden por necesidad, pero en volumen cayeron mucho”, planteó un representante de una de estas firmas a PERFIL, y aclaró que segmento top no alcanza para compensar los productos estándar.
El guiño a Europa y la salida exportadora
Este escenario bifronte —exportación o nichos premium— tiene su correlato en la estrategia oficial de inserción global. Durante la reciente “Argentina Week” en París, el Gobierno montó un operativo para contener las expectativas del capital europeo ante una economía real golpeada. A diferencia de la edición en Nueva York, dominada por los hidrocarburos y el RIGI, en la sede de la OCDE la Casa Rosada amplió la comitiva para incluir a figuras del retail (como Francisco de Narváez), de la industria tradicional (Martín Rappallini) y referentes europeos de consumo masivo como Danone y el Groupe Mulliez.
El objetivo fue doble: demostrar que el mercado interno, pese a la contracción del poder adquisitivo, conserva masa crítica para absorber bienes europeos y, en simultáneo, convencer a los industriales locales de que las oportunidades vendrán de la mano del acuerdo Mercosur-Unión Europea. Para el equipo económico liderado por Caputo, el diseño es que la salida sea por la vía de la exportación en sectores estratégicos y el desarme arancelario, dejando la recomposición de la economía doméstica librada a un paulatino acople con los dólares que provengan de la energía y la minería.